

BBVA Italia | Banca Online

- 7.78K Recensioni
- 4,7
- Download
- 1.000.000+
La nostra opinione su BBVA Italia | Banca Online da Appgk
Quando si parla di banca online, la parte più importante non è soltanto quanto sia gradevole l’app, ma quanto riesca a togliere attrito nei momenti in cui serve davvero: controllare il saldo prima di un acquisto, verificare un movimento, gestire una carta o capire perché un’operazione non è andata a buon fine. Ho provato BBVA Italia | Banca Online proprio con questo criterio, usandola come punto di accesso quotidiano al conto e alla carta. La mia impressione è positiva, soprattutto per chi vuole spostare le operazioni bancarie sul telefono senza pagare il costo di una gestione tradizionale.
L’app appartiene alla categoria della finanza ed è sviluppata da BBVA. È gratuita, pensata per un pubblico PEGI 3 e richiede almeno Android 7.0. Il suo posizionamento è chiaro: offrire un rapporto diretto con il conto e con la carta attraverso il mobile banking, senza trasformare ogni attività semplice in una visita allo sportello. La valutazione media di 4,7, accompagnata da circa 58 mila valutazioni e oltre 7.800 recensioni, mostra che l’esperienza generale convince molti utenti; io, però, la valuterei soprattutto in base al modo in cui si adatta alle proprie abitudini.
Il primo ostacolo non è sempre l’app
La difficoltà più comune quando si comincia a usare una banca online è distinguere un problema di configurazione da un problema temporaneo del servizio o del dispositivo. Se l’accesso non procede, se una schermata rimane ferma o se una funzione sembra non rispondere, la tentazione è chiudere subito l’app e reinstallarla. Non è sempre la scelta migliore: prima conviene controllare che il sistema operativo sia compatibile, che la connessione sia stabile e che il telefono non stia limitando il funzionamento dell’app in background.
BBVA Italia | Banca Online è arrivata il 19 ottobre 2021 e la versione attuale è la 7.12.9. Questo dettaglio è utile non tanto per il numero in sé, quanto perché ricorda una regola pratica: quando un’app finanziaria si comporta in modo strano, è meglio verificare di avere una versione aggiornata invece di affidarsi a un’installazione vecchia. Gli aggiornamenti possono cambiare schermate, percorsi e controlli di sicurezza, quindi una guida trovata tempo fa potrebbe non corrispondere più a ciò che si vede sul telefono.
I migliori aspetti di BBVA Italia | Banca Online
Aspetti da tenere a mente su BBVA Italia | Banca Online
Un altro punto in cui ci si può bloccare è la fase di accesso. In un’app bancaria non basta ricordare una password: possono entrare in gioco il dispositivo riconosciuto, i codici di sicurezza e le conferme richieste per alcune operazioni. Per questo consiglio di affrontare la prima configurazione senza fretta, con il numero di telefono disponibile e con la possibilità di leggere con attenzione ogni messaggio mostrato a schermo. Cercare di completare tutto mentre si è in movimento, con una connessione incerta, aumenta soltanto la confusione.
La sensazione iniziale può essere diversa da quella di un’app per pagamenti veloci. Qui non si tratta soltanto di inviare denaro o controllare una singola carta: il telefono diventa il canale principale per il rapporto bancario. Questa impostazione è comoda, ma richiede un minimo di ordine mentale. Prima di confermare un’operazione, io controllerei sempre il conto selezionato, il destinatario e l’importo, soprattutto quando si passa rapidamente da una schermata all’altra.
Notizie e approfondimenti su BBVA Italia | Banca Online
Notizie
House Designer: il piacere di rimettere ordine, una stanza alla volta
Notizie
FaceApp trasforma il ritratto in un laboratorio creativo

Notizie
Subway Surfers sotto pressione: cosa succede quando la corsa si interrompe
Controlli da fare prima della prima operazione
Durante l’installazione e il primo accesso, il mio suggerimento è preparare un ambiente semplice e affidabile. Userei una rete conosciuta, eviterei di alternare continuamente Wi-Fi e rete mobile e terrei il telefono con una carica sufficiente. Non sono passaggi spettacolari, ma sono proprio le piccole interruzioni a rendere più difficile capire se una procedura sia stata completata o lasciata a metà.
È anche importante leggere fino in fondo le schermate di conferma. In un’app finanziaria, un pulsante finale può avere un peso diverso da un normale “continua”: potrebbe confermare una richiesta, un pagamento o una modifica. Io non toccherei più volte lo stesso comando se la risposta tarda ad arrivare. Prima aspetterei qualche secondo, poi controllerei il saldo o la lista dei movimenti per capire se l’operazione è stata registrata.
Non vuoi leggere la recensione completa?
Un controllo utile riguarda le notifiche. Se non arrivano avvisi, non significa automaticamente che il conto non sia aggiornato. Il telefono potrebbe aver ridotto le notifiche dell’app, oppure la connessione potrebbe essere stata momentaneamente assente. Per le verifiche importanti preferisco entrare direttamente nell’app e guardare i dati presenti, invece di basarmi soltanto su un avviso apparso nella schermata di blocco.
Chi cambia telefono dovrebbe considerare il passaggio come una piccola procedura, non come una semplice reinstallazione. Prima di eliminare l’app dal dispositivo precedente, conviene assicurarsi di avere ancora accesso ai metodi necessari per autenticarsi. Se il vecchio telefono non è più disponibile, il recupero può diventare più laborioso proprio perché una banca deve proteggere l’identità del titolare. Questa prudenza non è un difetto specifico di BBVA: è il compromesso inevitabile tra comodità e sicurezza.
Screenshot
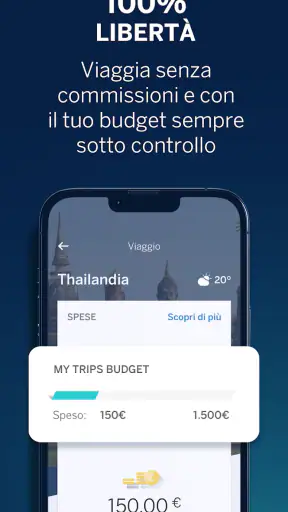
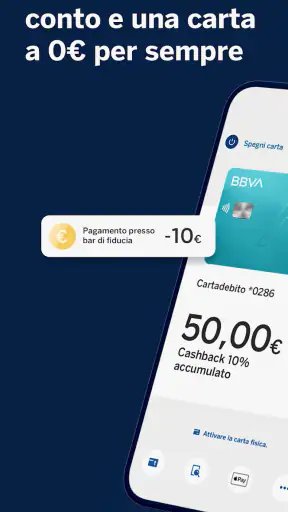
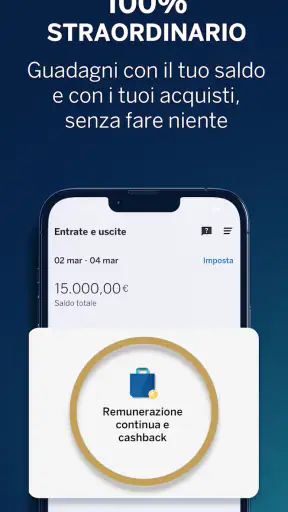
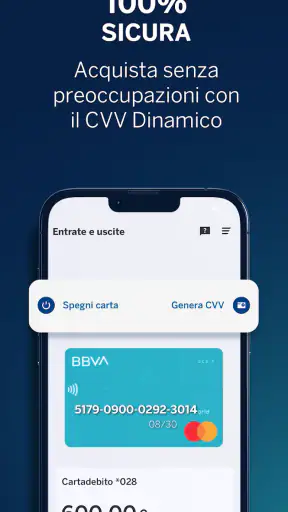
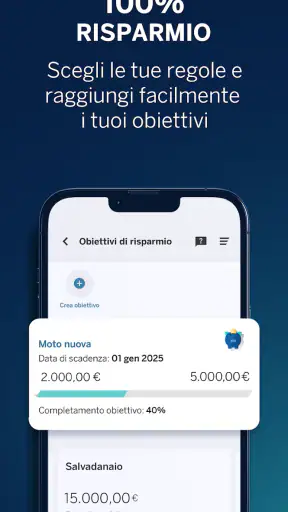
Un uso quotidiano che funziona meglio con una routine
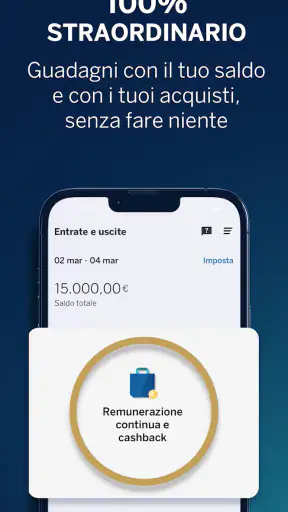
Il modo più efficace di usare questa app, secondo me, è creare una routine breve e sempre uguale. Al mattino posso controllare il saldo e gli ultimi movimenti; dopo un acquisto importante posso verificare che l’addebito sia comparso; a fine mese posso ricostruire le uscite senza aspettare l’estratto conto cartaceo. Questa abitudine riduce la necessità di cercare informazioni in emergenza e rende più evidente un movimento che non riconosco.
Immagino una situazione molto comune: sono al supermercato, pago con la carta e poco dopo voglio capire se l’importo è stato contabilizzato correttamente. Invece di aprire il sito da un computer, posso usare il telefono per controllare il conto e confrontare la cifra. Se il movimento non appare immediatamente, non lo interpreterei subito come un errore: tra autorizzazione e registrazione possono esserci tempi diversi. Aspetterei, controllerei di non avere una connessione instabile e, soprattutto, eviterei di ripetere il pagamento soltanto perché non vedo ancora l’aggiornamento.
Questo è uno dei punti in cui una banca online può essere più pratica della filiale. Non devo organizzare un orario, telefonare per ogni controllo o conservare ricevute per ricostruire le spese. D’altra parte, l’app non elimina la responsabilità dell’utente: se si guarda il saldo senza leggere i dettagli dei movimenti, si rischia di avere una visione incompleta della propria situazione.
Per me è utile anche separare le azioni di consultazione da quelle dispositive. Controllare un saldo è un gesto rapido; effettuare un’operazione richiede più attenzione. Se uso l’app di fretta, magari mentre sto facendo altro, il rischio non è che l’interfaccia sia difficile, ma che io confermi senza verificare. La vera comodità arriva quando la velocità non sostituisce il controllo.
Come recuperare il flusso quando qualcosa si interrompe
Quando una procedura si interrompe, partirei dal punto esatto in cui si è fermata. Se stavo soltanto consultando il conto, chiuderei e riaprirei l’app dopo aver verificato la connessione. Se invece stavo confermando un’operazione, non la ripeterei immediatamente: prima controllerei movimenti, disponibilità e stato della richiesta. È un passaggio semplice ma importante, perché una schermata bloccata non dimostra da sola che l’operazione sia fallita.
Se il problema riguarda l’accesso, controllerei di non stare usando credenziali diverse da quelle impostate e farei attenzione a eventuali messaggi di errore. Eviterei di provare combinazioni a caso molte volte, perché in un contesto bancario la protezione dell’account viene prima della rapidità. Quando il recupero richiede una verifica dell’identità, seguirei soltanto le istruzioni presentate nell’app o nei canali ufficiali di BBVA, senza affidarmi a messaggi ricevuti da mittenti non riconosciuti.
Un consiglio concreto: non condividere mai codici, password o conferme con chi li chiede tramite telefono, messaggio o email. Anche se una persona conosce il tuo nome o sembra parlare di un problema reale, le credenziali bancarie restano personali. Se qualcosa appare sospetto, interromperei la conversazione e cercherei assistenza attraverso un canale ufficiale, digitato manualmente o già salvato, non tramite un collegamento ricevuto in un messaggio.
Se l’app si chiude da sola o mostra comportamenti insoliti, controllerei prima lo spazio libero sul telefono, la presenza di aggiornamenti e il riavvio del dispositivo. Non cancellerei subito i dati dell’app, perché questa azione può rimuovere impostazioni locali e rendere necessario un nuovo accesso. La reinstallazione può essere una soluzione successiva, ma la userei soltanto dopo aver valutato le conseguenze sull’autenticazione.
La procedura più prudente è annotare mentalmente o su un supporto sicuro che cosa stavo facendo, a che ora e con quale risultato visibile. Non intendo salvare dati sensibili: basta ricordare se ero nella consultazione del saldo, nella gestione della carta o nella conferma di un’operazione. Questa distinzione rende molto più chiara una eventuale richiesta di assistenza e impedisce di ripetere passaggi inutilmente.
Quando la causa è la rete, il telefono o il servizio
Non tutto ciò che compare sullo schermo dipende da BBVA Italia | Banca Online. Una rete mobile congestionata, un Wi-Fi che richiede nuovamente l’autenticazione o un sistema operativo datato possono rendere lenta qualsiasi app finanziaria. Anche il risparmio energetico aggressivo può interrompere un processo quando si passa temporaneamente a un’altra applicazione. Prima di concludere che il servizio non funzioni, farei una prova con una connessione affidabile e riaprirei l’app senza eseguire subito operazioni sensibili.
Il confronto con il sito web aiuta a isolare il problema, ma non deve diventare un invito a usare canali casuali. Se il sito funziona e l’app no, il problema potrebbe essere locale; se entrambi mostrano difficoltà, è più plausibile una situazione legata alla rete o al servizio. In ogni caso, eviterei di inserire più volte le credenziali soltanto per vedere se “prima o poi” passa. Per un conto bancario, la prudenza vale più di qualche minuto risparmiato.
Il telefono stesso può fare la differenza. Dispositivi molto vecchi, sistemi non aggiornati o impostazioni di sicurezza particolarmente restrittive possono causare incompatibilità. Il requisito minimo di Android 7.0 rende l’app accessibile a molti dispositivi, ma non garantisce che ogni modello datato offra la stessa fluidità. Se il telefono viene usato anche per autenticare altre attività, manterrei aggiornati sia il sistema sia il blocco schermo e non lo lascerei sbloccato in luoghi pubblici.
Per chi usa principalmente iOS, la scelta dipende dal proprio ecosistema quotidiano; per chi usa Android, il requisito indicato permette di partire da una base abbastanza ampia. In entrambi i casi, la domanda decisiva non è soltanto “l’app si installa?”, ma “il mio telefono è abbastanza affidabile per gestire operazioni finanziarie?”. Se la batteria è instabile, lo spazio è quasi esaurito o il dispositivo è condiviso, preferirei risolvere prima questi problemi.
Il confronto con filiale, sito e app di pagamento
Rispetto a una filiale, l’app vince nella disponibilità immediata per le attività di routine. Posso consultare il conto senza spostarmi e controllare una carta nel momento in cui mi serve. La filiale o l’assistenza umana restano però più adatte quando devo spiegare una situazione articolata, affrontare un problema di identità o chiarire un caso che non riesco a interpretare dai movimenti.
Rispetto al sito web, il telefono è più comodo per controlli rapidi, ma uno schermo grande può essere migliore quando devo leggere molti dettagli o confrontare più informazioni. Io userei l’app per il monitoraggio quotidiano e il computer quando devo dedicare tempo a una verifica più ampia. Non vedo questi due canali come concorrenti: la scelta migliore cambia in base alla complessità dell’operazione.
Rispetto alle app di pagamento indipendenti, BBVA Italia | Banca Online ha un ruolo più completo per chi vuole gestire il rapporto con il proprio conto e la propria carta nello stesso ambiente. Un’app di pagamento può risultare più immediata per una singola transazione tra amici, mentre una banca online è più sensata per chi vuole seguire entrate, uscite e disponibilità con una visione complessiva. Se cerco soltanto un portafoglio digitale minimale, potrei trovare superflue alcune funzioni bancarie; se invece voglio ridurre il numero di strumenti usati ogni giorno, questa impostazione è più coerente.
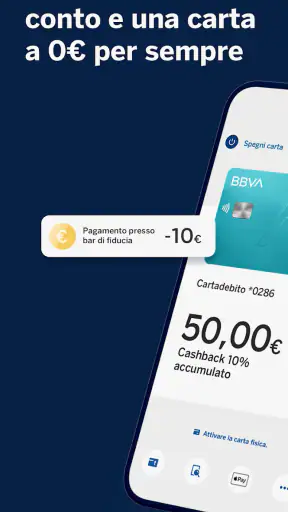
Il fatto che sia gratuita è un vantaggio concreto per chi sta valutando il passaggio al mobile banking, ma non lo considererei l’unico criterio. In finanza contano anche la chiarezza delle informazioni, la fiducia nel canale e la capacità di recuperare l’accesso senza panico. La promessa di un conto online a zero spese è interessante, ma prima di prendere decisioni importanti leggerei sempre le condizioni applicabili al prodotto che intendo aprire o utilizzare.
Per chi la consiglierei e per chi sceglierei altro
La consiglierei a chi vuole controllare il conto dal telefono, usa già una banca digitale o desidera ridurre le operazioni allo sportello. È adatta anche a chi preferisce verificare spesso i movimenti, perché avere il conto a portata di mano rende più facile accorgersi di una spesa dimenticata o di un addebito da controllare. L’esperienza dà il meglio quando l’utente è disposto a leggere le conferme e a mantenere ordinati accesso e dispositivo.
Sarei più cauto nel consigliarla a chi non si sente tranquillo con l’autenticazione digitale, cambia spesso numero o telefono, oppure preferisce parlare sempre con una persona prima di ogni operazione. In questi casi, una banca con una rete fisica più vicina o un servizio di assistenza percepito come più accessibile potrebbe essere una scelta migliore, anche se meno comoda per le attività quotidiane.
Non la sceglierei come unico strumento se il mio telefono fosse condiviso, sbloccato o poco affidabile. Un’app bancaria richiede un dispositivo personale e protetto. Allo stesso modo, non la installerei su un telefono che non posso aggiornare o sul quale non riesco a gestire in modo sicuro notifiche e codici. La comodità del mobile banking ha senso soltanto quando la base tecnica è adeguata.
Il mio giudizio dopo l’uso
BBVA Italia | Banca Online mi sembra una soluzione convincente per chi vuole trasformare il telefono nel punto principale di gestione del conto e della carta. La versione 7.12.9 mantiene il prodotto nel percorso di aggiornamento e la presenza di oltre un milione di installazioni indica una diffusione ampia. Questi elementi non sostituiscono l’esperienza personale, ma aiutano a capire che non si tratta di uno strumento pensato per un pubblico ristretto.
Il suo punto forte non è una singola funzione sorprendente: è la possibilità di concentrare nel mobile banking le verifiche che facciamo più spesso. Il suo limite principale, invece, è legato alla responsabilità richiesta all’utente. Quando l’accesso o una conferma si interrompono, bisogna ragionare con calma, controllare lo stato dell’operazione e non condividere mai informazioni sensibili. Chi cerca una gestione completamente assistita potrebbe avvertire questo aspetto come un peso.
La mia raccomandazione finale è semplice: la sceglierei se voglio una banca online gratuita, se uso con regolarità lo smartphone e se sono disposto a seguire una routine sicura per accesso, aggiornamenti e controlli. Prima dell’installazione preparerei un telefono aggiornato, una connessione affidabile e un metodo sicuro per recuperare l’accesso. Dopo, userei l’app ogni giorno per consultare e verificare, lasciando le operazioni più delicate al momento in cui posso concentrarmi davvero. In questo contesto, la comodità migliore nasce dall’unione tra accesso rapido e attenzione personale, non dalla velocità a tutti i costi.
Nel complesso, considero BBVA Italia | Banca Online una scelta valida per chi vuole gestire il proprio rapporto bancario in modo diretto e digitale. Non è la risposta universale per chiunque preferisca la filiale o abbia poca familiarità con la sicurezza online, ma per un utente abituato al telefono offre un percorso pratico, leggibile e adatto ai controlli di ogni giorno.
Domande frequenti su BBVA Italia | Banca Online
Che cos’è BBVA Italia e quali servizi offre?
BBVA Italia è un’app di banca online che consente di gestire il conto direttamente da smartphone, senza dover visitare una filiale. Dopo l’apertura, è possibile controllare saldo e movimenti, effettuare bonifici, gestire carte, pagare tramite strumenti digitali e consultare la documentazione bancaria. L’offerta e le condizioni possono cambiare, quindi è consigliabile verificare sempre i dettagli aggiornati nell’app o sul sito ufficiale.
Come si apre un conto BBVA Italia dall’app?
L’apertura del conto avviene principalmente online e richiede la compilazione di un modulo con i propri dati personali e fiscali. Durante la procedura, l’app può chiedere la verifica dell’identità tramite documento valido e riconoscimento digitale. È importante avere a disposizione un documento leggibile, un numero di telefono attivo e un indirizzo email. L’approvazione non è necessariamente immediata e dipende dai controlli previsti dalla banca.
BBVA Italia applica costi per il conto, la carta o i bonifici?
I costi dipendono dal prodotto scelto, dalle condizioni commerciali in vigore e dal tipo di operazione eseguita. Alcuni servizi possono essere inclusi, mentre altri, come determinate operazioni internazionali, prelievi o richieste particolari, potrebbero prevedere commissioni. Prima di confermare l’apertura o un’operazione, è opportuno leggere il foglio informativo, il documento di sintesi e il riepilogo dei costi mostrato nell’app.
La carta BBVA può essere utilizzata per acquisti online e pagamenti contactless?
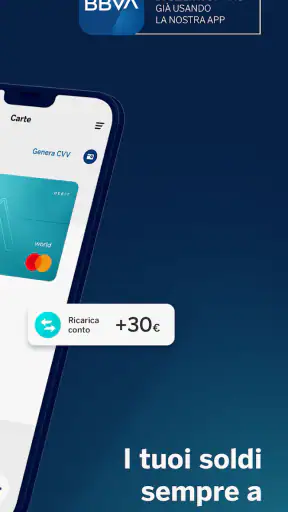
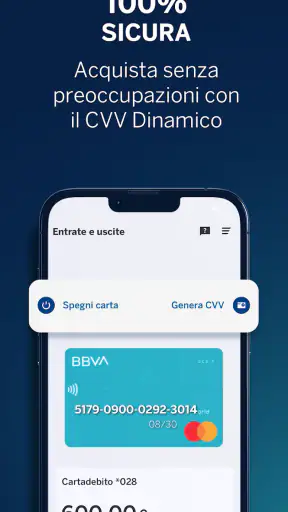
La carta associata al conto può generalmente essere utilizzata per pagamenti nei negozi, acquisti online e transazioni contactless, secondo il circuito e le funzioni abilitate. Dall’app è possibile controllare le operazioni e, quando previsto, gestire impostazioni di sicurezza o bloccare temporaneamente la carta. Per gli acquisti online, è comunque necessario seguire le procedure di autenticazione richieste e mantenere aggiornati i recapiti di sicurezza.
Cosa fare se non riesco ad accedere all’app BBVA Italia o sospetto un’operazione non autorizzata?
In caso di problemi di accesso, è consigliabile controllare la connessione, aggiornare l’app e utilizzare esclusivamente i metodi ufficiali di recupero delle credenziali. Se si nota un movimento insolito, una carta smarrita o un possibile tentativo di frode, bisogna intervenire rapidamente tramite le funzioni di blocco disponibili e contattare l’assistenza BBVA usando i recapiti ufficiali. Non bisogna mai condividere password, codici temporanei o dati della carta con altre persone.











